




Kupfer: Behält seinen König unter den Industriemetallen mit Kernstärke und wird zum Ballast für Investitionsmöglichkeiten
Mar 03, 2026
Eine Nachricht hinterlassen
Kupfer nimmt eine unerschütterliche strategische Kernposition im Nichteisenmetallsektor ein und verdient den Titel „König der Industriemetalle“ wirklich. Neben der zentralen Stellung von Kupfer ergeben sich auch für Kupferpressteile als Schlüsselkategorie der Kupferverarbeitung Entwicklungschancen. Diese Position ist kein Zufall, sondern wird vielmehr durch seine einzigartigen physikalischen Eigenschaften, die explosionsartige steigende Nachfrage und das immer knapper werdende Angebot gefestigt.

Der unersetzliche „König der Industrie“
Die Kernposition von Kupfer beruht vor allem auf seinen nahezu unersetzlichen physikalischen Eigenschaften. Stanzbleche aus Kupfer, die auf der überlegenen Leistung von Kupfer basieren, sind in vielen industriellen Anwendungen zu Schlüsselkomponenten geworden. Unter den häufig verwendeten Metallen ist seine elektrische und thermische Leitfähigkeit nach Silber die zweithöchste, aber seine Kosten sind viel geringer, was es zur „optimalen Lösung“ für Stromübertragung, elektronische Komponenten und Motorwicklungen macht. Noch wichtiger ist, dass dieser Leistungsvorteil einen soliden „Burggraben“ in High-End-Bereichen gebildet hat.
Während Aluminium Kupfer in einigen Niederspannungskabeln oder gewöhnlichen Kabelbäumen ersetzen kann, um Kosten zu sparen, bleiben die Effizienz und Zuverlässigkeit von Kupfer in Kernkomponenten der Hochspannungsübertragung, neuen Energiemotoren und KI-Servern unersetzlich. Daher ist der Einsatzwert von kundenspezifischen Kupferprägungen in diesen High-End-Bereichen ebenfalls unersetzlich.
Seine Anwendungen durchdringen alle Aspekte der Wirtschaft, und Kupferblechstanzteile werden häufig in den Bereichen Energie, Elektronik, neue Energie und anderen Bereichen eingesetzt. Der Energiesektor verbraucht fast die Hälfte des weltweiten Kupfers, während aufstrebende Sektoren wie neue Energiefahrzeuge und KI-Rechenzentren schnell wachsen und sich zu neuen Motoren des Nachfragewachstums entwickeln. Ein einzelnes New-Energy-Fahrzeug verbraucht 80-120 Kilogramm Kupfer, vier- bis sechsmal so viel wie ein herkömmliches benzinbetriebenes Fahrzeug.
Aus diesem Grund werden die Kupferpreise oft als „Barometer“ der Makroökonomie betrachtet und ihre Trends sind eng mit dem globalen Industrieklima verknüpft. Die Marktleistung von elektrischen Kupferstanzteilen bewegt sich auch parallel zu den Kupferpreisen und der Industrieaktivität.

Angebot-Nachfragelücke stabilisiert die Dominanz von Kupfer
Die dominierende Stellung von Kupfer wurde im Jahr 2026 durch eine entscheidende Veränderung weiter gefestigt: Der Weltmarkt trat offiziell in einen Verknappungszyklus ein, der sich direkt auf die Versorgung mit Kupferrohstoffen für Metal Stamping Parts Electric Copper auswirkte. Maßgebliche Berichte prognostizieren für das Jahr eine Angebots- und Nachfragelücke von 250.000 bis 400.000 Tonnen, während die Schätzung von JPMorgan Chase eine Lücke von etwa 130.000 Tonnen aufzeigt.
Hinter dieser Lücke verbirgt sich ein gravierendes Ungleichgewicht zwischen Angebot und Nachfrage, das sowohl neue Chancen als auch Herausforderungen für die vor- und nachgelagerte Industriekette der Kupferstanzteile mit sich bringt:
Angebot-Seite „Engpass“
Das weltweite Wachstum der Kupferminenproduktion ist äußerst schwach, was zu einem knappen Angebot an vorgelagerten Rohstoffen für Kupferstanzkomponenten führt. Bedingt durch sinkende Ressourcengrade und unzureichende Investitionsausgaben wird das Wachstum des weltweiten Kupferminenangebots im Jahr 2026 voraussichtlich nur 1,6 % bis 2 % oder sogar Null betragen. Noch problematischer ist, dass die Verarbeitungsgebühren für Kupferkonzentrat auf null oder sogar negative Werte gesunken sind, was die Gewinne der Hütten erheblich schmälert und möglicherweise zum Wegfall einiger Produktionskapazitäten führt.
Die Nachfrage wird von drei treibenden Kräften getrieben
Während die traditionellen Energieinvestitionen stabil bleiben, verzeichnen die aufkommenden Anforderungen ein explosionsartiges Wachstum, was zu einem Anstieg der Nachfrage nach Kupfer-Stanzkomponenten führt.
Stromnetz:Als Eckpfeiler der Nachfrage werden die inländischen Stromnetzinvestitionen im Jahr 2026 voraussichtlich um 5–7 % steigen, was die Nachfrage nach Press-, Stanz- und Biegeverbindungsteilen aus Kupfer kontinuierlich ankurbeln wird.
Neue Energierevolution:Neue Energiefahrzeuge, Photovoltaik und Energiespeicher werden voraussichtlich über 500.000 Tonnen neuen Kupferbedarf ausmachen, was zu einem entsprechenden Anstieg der Nachfrage nach Kreuzkupfer-Metallstanzteilen in diesen Sektoren führen wird.
Explosion der KI-Rechenleistung:KI-Rechenzentren verbrauchen mehr als doppelt so viel Kupfer wie herkömmliche Rechenzentren und benötigen 27-33 Tonnen Kupfer pro Megawatt, was voraussichtlich etwa 150.000 Tonnen neuen Bedarf generieren wird. Das Stanzen von Kupferblechen wird zu einem entscheidenden Bestandteil der Hardware von KI-Rechenzentren. Untersuchungen deuten darauf hin, dass das Wachstum der KI-Rechenleistung in den nächsten fünf Jahren einen neuen Kupferbedarf von 500.000 bis 800.000 Tonnen erzeugen könnte. Diese Situation, in der „explosive Nachfrage auf starres Angebot trifft“, bietet eine langfristige und solide Unterstützung für die Kupferpreise und bietet auch eine langfristige Unterstützung für den Marktwert von Kupferpresskomponenten.

Ein Ballast für die Investmentbranche
Auf dem Kapitalmarkt sind kupferbezogene Vermögenswerte zur bevorzugten mittel- bis langfristigen Allokationsrichtung im Nichteisenmetallsektor geworden, und die Investition in Kupferblechstanzteile hat sich zu einem wichtigen Zweig der Investitionskette der Kupferindustrie entwickelt. Ao Chong, Chefanalyst der Nichteisenmetallindustrie bei CITIC Securities, erklärte ausdrücklich, dass sie weiterhin Ziele aus der Kupferindustrie als die erste Wahl für den mittel- bis langfristigen Handel betrachten.
Eine klare Investitionslogik, die sich auf verschiedene Glieder in der Industriekette konzentriert, wobei der nachgelagerte Verarbeitungsstrang, bei dem sich der elektrische Kupferstanzteil befindet, ein wichtiger Investitionsschwerpunkt ist:
Upstream-Ressourcen sind der Schlüssel:Da sie direkt von steigenden Kupferpreisen profitieren, haben führende Unternehmen mit hoher Ressourcenautarkie-die größte Gewinnelastizität, und ihre Rohstoffversorgungskapazität wirkt sich direkt auf die Entwicklung von Unternehmen für Kupferstanzteile aus. Beispielsweise belaufen sich die weltweiten Kupferreserven von Zijin Mining auf über 70 Millionen Tonnen.
Midstream-Schmelzsektor:Von großen -Unternehmen mit starken Möglichkeiten zur Kostenkontrolle wird erwartet, dass sie die Rentabilitätsstabilität durch die Rückerstattung der Bearbeitungsgebühren und die Kostenübertragung verbessern. Hochwertige Schmelzunternehmen können stabile Rohstoffe für die Produktion von Kupferstanzkomponenten bereitstellen.
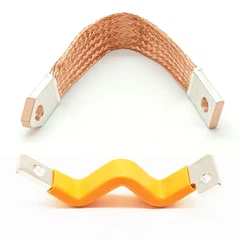
Weiterverarbeitungsbereich:Unternehmen, die hochwertige Kupfermaterialien für neue Energie- und KI-Server bereitstellen, profitieren von Bewertungsprämien aus wachstumsstarken Sektoren. Unternehmen, die sich auf die Forschung, Entwicklung und Produktion hochwertiger Press-, Kupfer-, Stanz- und Biegeverbindungsteile konzentrieren
sind sogar noch wahrscheinlicher, dass sie von diesen Wachstumsvorteilen profitieren.
Die strategischen Eigenschaften von Kupfer bedeuten, dass Investitionen in Kupfer nicht nur mit Industriezyklen verknüpft sind, sondern auch eng mit makroökonomischen Narrativen wie Ressourcensicherheit und globaler Liquidität verknüpft sind. Als entscheidendes Glied in der Kette der Kupferindustrie verfügen Cross Copper Metal Stampings auch über einen entsprechenden strategischen Investitionswert. Wenn der Markt nach Vermögenswerten sucht, die Sicherheit und Wachstumspotenzial vereinen, wird der Kupfersektor natürlich zu einem „Ballast“ für die Aufmerksamkeit des Kapitals.
Zusammenfassend lässt sich sagen, dass die Kernposition von Kupfer im Nichteisenmetallsektor mit der Vertiefung der Energiewende und dem Smart-Zeitalter kontinuierlich gestärkt wird. Der Marktentwicklungsraum für kundenspezifische Verbindungsteile zum Stanzen und Biegen von Kupferstäben wird ebenfalls weiter wachsen, da die Kernposition von Kupfer wächst.
Kontaktieren Sie uns
Als Kernkategorie der Kupferverarbeitung istKupfergepresste KomponentenMit ihrer präzisen Handwerkskunst und Anpassungsfähigkeit sind sie genau auf die Anwendungsanforderungen von Schlüsselsektoren wie Stromnetzen, neuen Energiefahrzeugen und KI-Rechenzentren abgestimmt. Durch die Nutzung der langfristigen Entwicklungsdividenden der Kupferindustrie sind sie zu einer wichtigen Wahl für die industrielle Unterstützung in verschiedenen Bereichen geworden, und ihr Marktwert und Anwendungsbereich werden weiter steigen.
Wenn Sie qualitativ hochwertige Produkte aus gepresstem Kupfer benötigen, kontaktieren Sie uns bitte für eine Zusammenarbeit. Wir freuen uns darauf, gemeinsam mit Ihnen neue Chancen in der Entwicklung der Kupferindustrie zu nutzen!

Anfrage senden